A partir del salario del mes de junio recientemente percibido, entraron en vigencia las modificaciones establecidas por la Ley 27.617, sancionada en el Congreso el pasado 8 de abril y reglamentada por el Estado Nacional en lo concerniente al denominado Impuesto a las Ganancias. Estos cambios elevan fuertemente el mínimo no imponible y posibilitan que alrededor del 90% de trabajadores y trabajadoras de nuestro país sean exceptuados de este tributo.
Este beneficio, prometido durante toda la administración anterior pero nunca antes llevado a cabo, producirá una mejora salarial para más de 1.200.000 personas. Es factible que impulse también un crecimiento del consumo y forma parte de esa clase de medidas de reactivación que desde hace años el movimiento obrero viene reclamando.
Algunas precisiones:
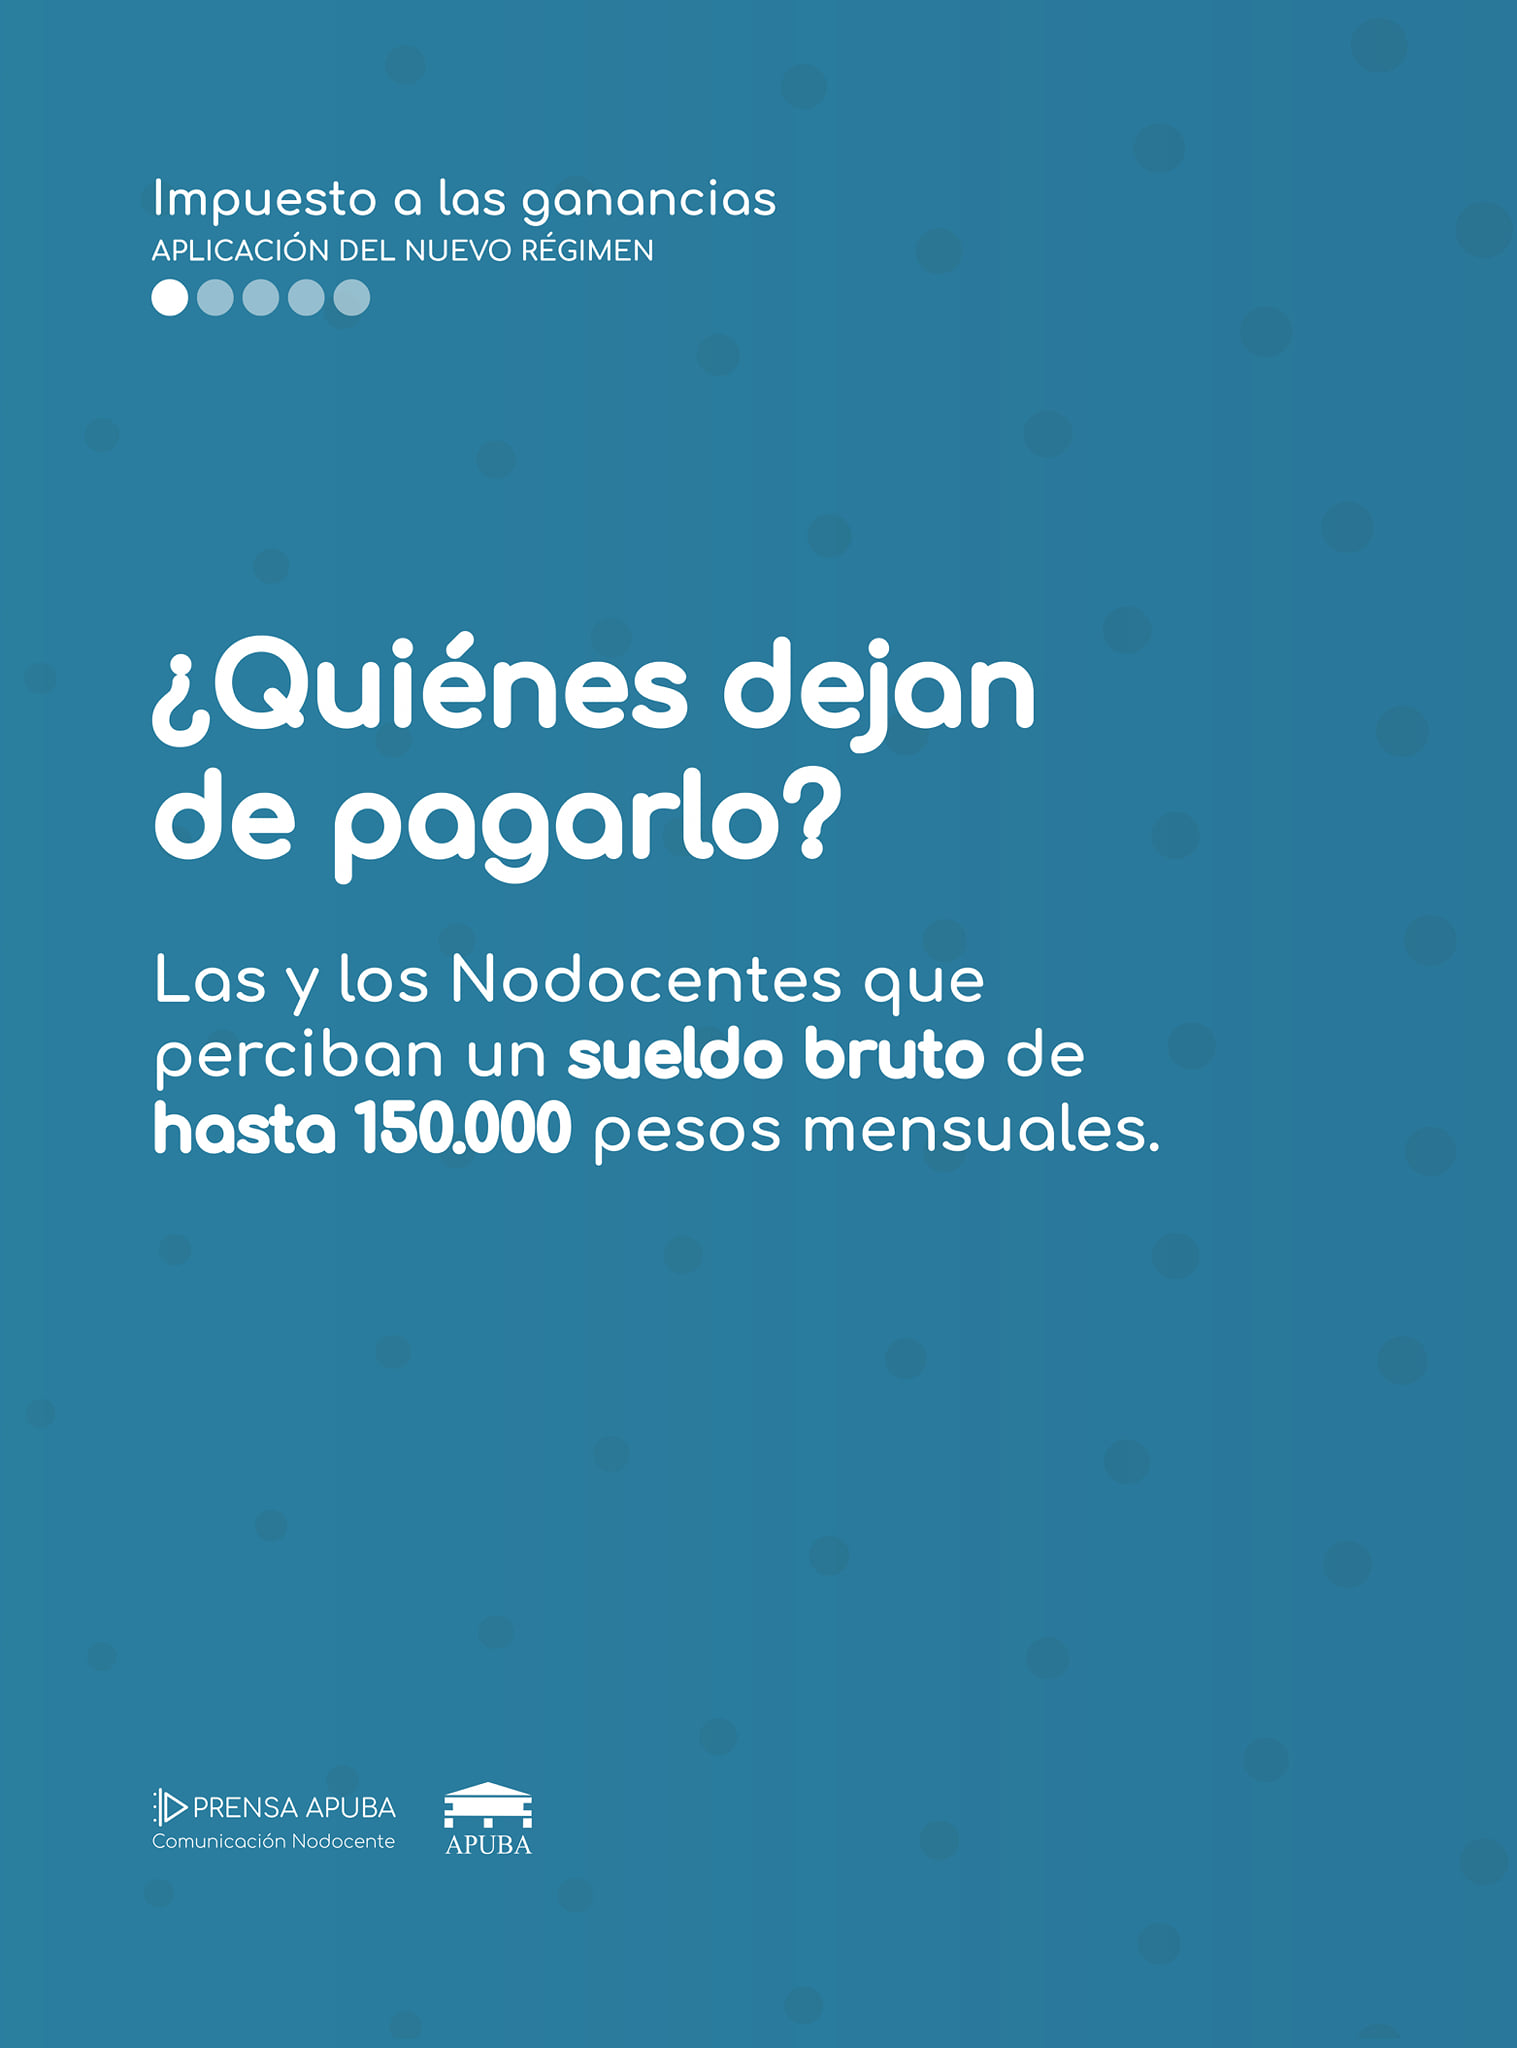
¿Quiénes dejan de pagar este impuesto? Aquellos compañeros y compañeras que perciban un sueldo bruto de hasta $150.000 mensuales.
Asimismo, se establece que el salario anual complementario (aguinaldo) no paga ganancias.
Todos estos datos ilustran un acto de estricta justicia. Hasta hace muy poco tiempo, por lo desactualizada que había quedado la base imponible, una parte muy importante de nuestro escalafón (en su mayoría del tramo medio y alto) debía aportar a este tributo. Al subir el piso mínimo a partir del cual se empieza a pagar, el Impuesto a las Ganancias recupera su carácter progresivo, cumpliendo el espíritu de la norma que no es otro que el de lograr que quienes más reciban más tributen y no al revés.